09/10/2026
Da luta pela liberdade a milhões de famílias atendidas: o que o Brasil pode perder sem uma Caixa pública
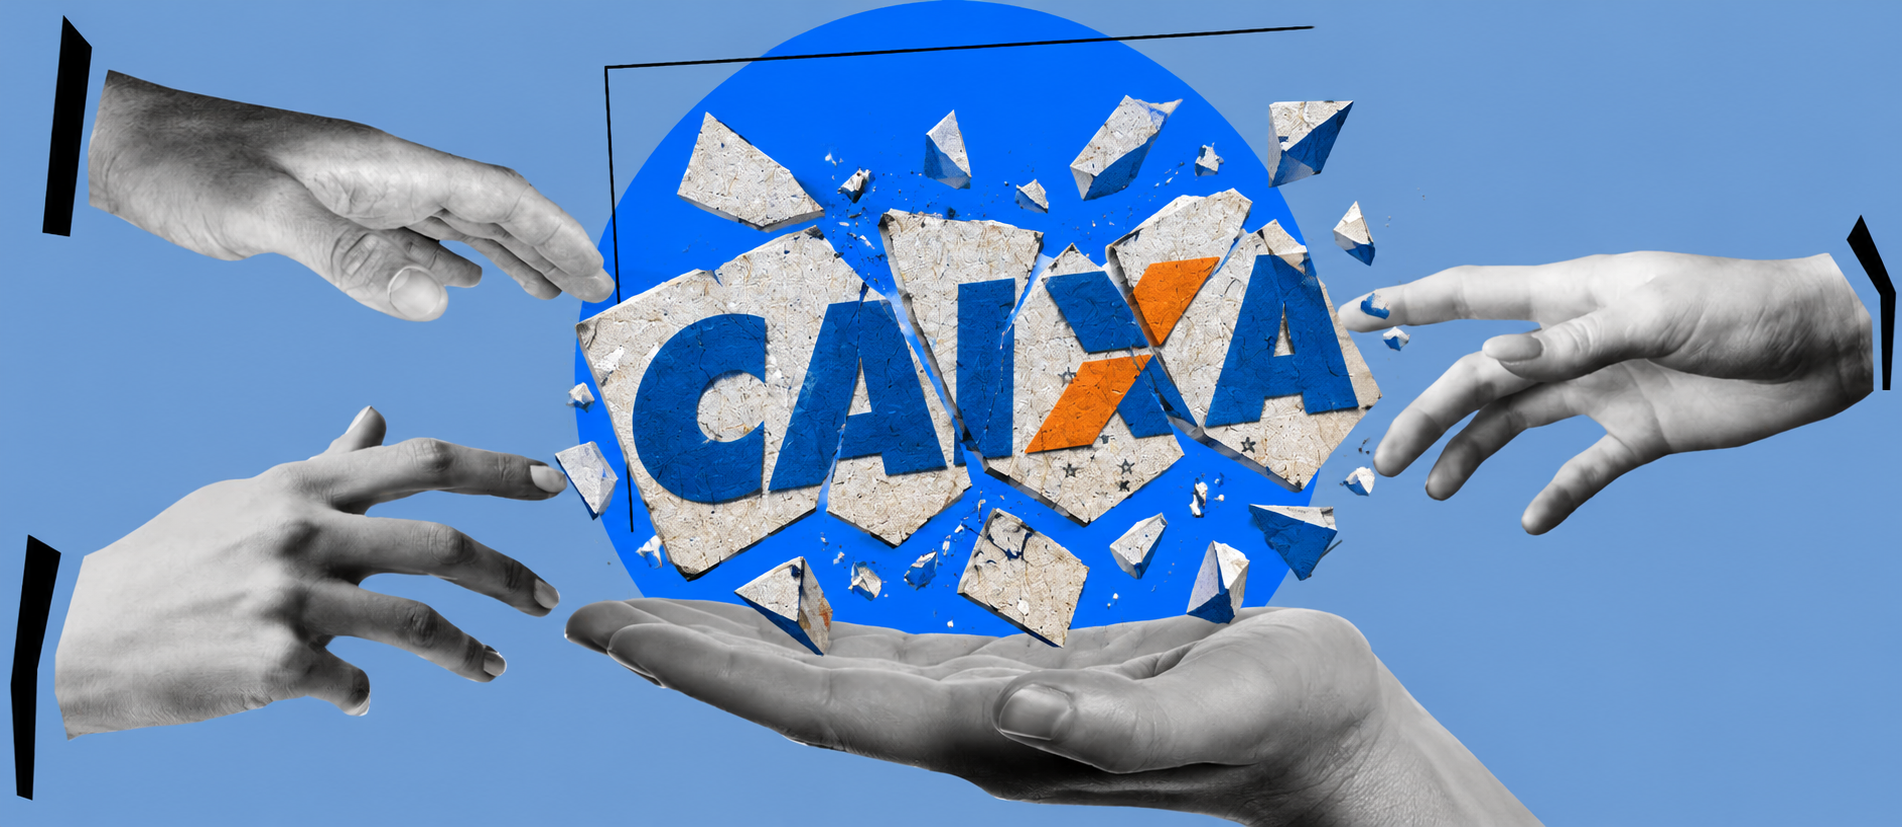
No século XIX, quando o Brasil ainda vivia oficialmente sob a escravidão, homens e mulheres escravizados guardavam pequenas quantias de dinheiro na esperança de um dia comprar a própria liberdade. Parte dessas economias foi depositada na Caixa Econômica da Corte, instituição criada em 12 de janeiro de 1861 por Dom Pedro II. Mais de um século e meio depois, 158 cadernetas de poupança abertas por pessoas escravizadas foram identificadas no acervo do banco, em uma investigação do Ministério Público Federal.
Além de levantar questões sobre o destino daquele dinheiro, a descoberta mostra um capítulo da história da Caixa entrelaçado à luta dos brasileiros por liberdade e dignidade. E por uma possibilidade construir outro futuro, como acontece até hoje.
Passados 165 anos e diferentes momentos da história, a Caixa tornou-se o banco que financia a casa própria, paga o Bolsa Família, administra o FGTS e leva serviços bancários a lugares onde outras instituições financeiras não chegam.
É essa a história que está no centro do debate sobre o futuro da Caixa e o seu papel social. Em fevereiro deste ano, o candidato à Presidência da República Flávio Bolsonaro (PL) afirmou que pretende privatizar 95% das empresas estatais brasileiras. Embora não tenha confirmado que a Caixa esteja entre elas, seu programa de governo defende a retomada das desestatizações.
A declaração reacende uma preocupação antiga da Federação Nacional das Associações do Pessoal da Caixa (Fenae): o risco de entregar ao mercado financeiro um patrimônio construído ao longo de gerações e fundamental para a execução das políticas públicas do país.
E há um precedente. Durante o governo de Jair Bolsonaro, a Caixa Seguridade, uma das áreas lucrativas do banco, teve parte de suas ações vendida ao mercado privado. Em abril de 2021, a abertura de capital da subsidiária movimentou R$ 5 bilhões, com a venda de 17,25% de suas ações. Embora a Caixa tenha mantido o controle acionário, a operação representou a privatização parcial de uma área estratégica, processo denunciado à época pela Fenae.
Para a entidade, o risco não se resume à venda integral do banco. A privatização de subsidiárias e áreas lucrativas também pode enfraquecer a Caixa, ao transferir para investidores privados parte dos resultados de atividades que contribuem para a capacidade financeira da instituição.
Quando o banco público faz a diferença
Para compreender o tamanho dessa responsabilidade, basta olhar os resultados da própria Caixa. Somente no primeiro semestre de 2026, a instituição pagou R$ 238,5 bilhões em benefícios sociais, previdenciários e trabalhistas, distribuídos em 227,3 milhões de parcelas.
Desse total, R$ 77,1 bilhões foram destinados ao Bolsa Família, alcançando 20,2 milhões de famílias. É o dinheiro que ajuda a garantir a alimentação, o gás de cozinha e outras despesas indispensáveis à sobrevivência de quem vive com pouco.
No mesmo período, 5,3 milhões de estudantes receberam R$ 5,9 bilhões pelo Pé-de-Meia, programa que incentiva jovens de baixa renda a permanecer na escola. A Caixa também operacionaliza o Fies, que amplia o acesso ao ensino superior, além do seguro-desemprego, do abono salarial e de outros benefícios.
São políticas criadas e financiadas pelo poder público, mas que dependem de uma estrutura capaz de fazer os recursos chegarem aos brasileiros. A Caixa cumpre essa função em todos os municípios do país, inclusive por meio de lotéricas, correspondentes, unidades móveis e canais digitais.
“A privatização da Caixa ou de suas áreas mais lucrativas, coloca todos esses programas em risco. Quem os executaria, em quais condições e com que compromisso de atender pessoas que não representam os clientes mais rentáveis para o mercado financeiro?”, questiona Sergio Takemoto, presidente da Federação Nacional das Associações do Pessoal da Caixa (Fenae).
Quem vai financiar a casa de quem ganha pouco?
A moradia é outro exemplo do que está em jogo. A Caixa responde por 67,9% do mercado de crédito imobiliário brasileiro e, somente nos primeiros seis meses de 2026, contratou R$ 73,5 bilhões pelo Minha Casa, Minha Vida.
O programa permite que famílias de baixa renda tenham acesso à casa própria por meio de subsídios e condições especiais. Na Faixa 1, destinada à população de menor renda, a participação do poder público é fundamental para tornar a moradia acessível.
Para Takemoto, a preocupação está justamente em assegurar que a busca pelo lucro não restrinja o acesso de quem mais necessita da política habitacional.
“Quem atenderia essa população se a prioridade de um banco privatizado passasse a ser a rentabilidade dos acionistas? As condições de financiamento continuariam as mesmas? E as famílias que não têm renda suficiente para contratar um crédito nos moldes tradicionais?"
Até as loterias ajudam a financiar direitos
Há uma dimensão da atuação da Caixa que muita gente desconhece: parte do dinheiro arrecadado pelas loterias retorna à sociedade. No primeiro semestre de 2026, as Loterias Caixa arrecadaram R$ 12,2 bilhões. Desse montante, R$ 5,5 bilhões tiveram destinação social, incluindo recursos para seguridade social, segurança pública, esporte, educação e cultura.
Um banco que dá lucro sem abandonar quem precisa
A Caixa também apresenta resultados financeiros expressivos. No primeiro semestre de 2026, registrou lucro líquido recorrente de R$ 7,4 bilhões. Sua carteira de crédito alcançou R$ 1,448 trilhão.
Os números mostram que rentabilidade e atuação social não são incompatíveis. Como empresa pública, a Caixa pode gerar lucro e, ao mesmo tempo, executar políticas que não seriam prioridade de um banco privado.
“Se Flávio Bolsonaro vencer as eleições e levar adiante seu projeto de privatizações, todas essas políticas públicas estarão ameaçadas. Hoje, milhões de brasileiros encontram na Caixa a oportunidade de mudar de vida e realizar sonhos. São histórias diferentes, atravessadas por 165 anos, mas que ajudam a compreender que o futuro da Caixa não diz respeito apenas ao seu lucro, mas às pessoas que ainda precisam encontrar nele uma porta aberta”, ressalta Sergio Takemoto, presidente da Fenae.
SINDICALIZE-SE
MAIS NOTÍCIAS
- Da luta pela liberdade a milhões de famílias atendidas: o que o Brasil pode perder sem uma Caixa pública
- Dia Nacional de Luta mobiliza bancários de Catanduva em defesa de avanços nas negociações com o Santander
- Itaú: Movimento sindical cobra ampliação de indenização por fechamento de agências e avanços na renovação do ACT
- Alô, associado! Venha curtir o feriado de 12 de outubro no Clube dos Bancários
- Desemprego, menos direitos e desmonte da Cassi e Previ: os reais impactos em caso da privatização do BB
- Caixa: Fruto de negociação, deltas podem garantir até 4,6% de aumento na remuneração-base
- Convocação à mobilização em defesa do Brasil e da classe trabalhadora no 2º turno
- Banco do Brasil: licença-paternidade ampliada de 35 dias já está valendo
- Nova CCT aumenta participação dos trabalhadores na prevenção dos riscos à saúde mental
- Fim da escala 6x1 começa a ser debatido hoje (6), no Senado. Saiba como pressionar!
- Nova CCT amplia combate ao assédio e fortalece proteção dos bancários
- Sindicalizados têm 50% de desconto em curso de Introdução à IA e Machine Learning com Python
- Endividamento das famílias aumenta com juros praticados pelo BC independente
- Dia das Crianças Solidário: Sindicato entrega doações ao Projeto Semear
- Caixa confirma PLR, prêmio de R$ 3 mil e Super Caixa para dia 20