31/01/2020
Exploração: Selic cai, taxas dos bancos crescem
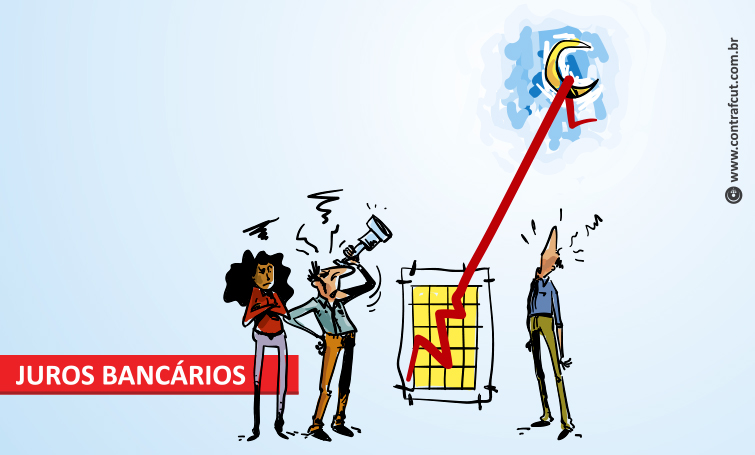
Dados do relatório anual sobre crédito, divulgados pelo Banco Central (BC) na última quarta-feira (29), mostram que, apesar da queda da taxa básica de juros (Selic), os bancos continuam aumentando o custo das operações de crédito para seus clientes.
A Selic caiu de 6,5% para 4,5% ao ano em 2019 –uma retração de 2 pontos percentuais. O spread, que mede a diferença entre a taxa cobrada pelos empréstimos e a taxa paga pelos recursos que capta, aumentou 1,4 ponto percentual, saltando de 17 pontos percentuais para 18,4 pontos percentuais.
A taxa média de juros, considerando os empréstimos a pessoas e empresas, caiu 0,2 ponto percentual, de 23,2% para 23%. Com a queda menor do que a redução da Selic, os bancos ampliaram seus ganhos.
A Federação Brasileira dos Bancos (Febraban) afirma que o aumento do spread se justifica pela mudança no mix da carteira de crédito.
“Os spreads bancários são altos porque os bancos querem ganhar muito mais que o razoável. Eles inventam mil desculpas para sempre manter uma grande margem de lucro”, criticou a presidenta da Confederação Nacional dos Trabalhadores do Ramo Financeiro (Contraf-CUT), Juvandia Moreira.
O economista Gustavo Cavarzan, do Departamento Intersindical de Estatística e Estudos Socioeconômicos (Dieese), concorda com a presidenta da Contraf-CUT. “Os bancos atribuem os altos spreads no Brasil aos supostos altos custos que afetam o setor. No entanto, vemos o contrário. Selic em queda, inadimplência em queda, despesas administrativas e despesas de pessoal em queda, e ainda assim os spreads seguem aumentando”, disse.
Para ele, isso ocorre devido a concentração do setor. “Apenas cinco bancos controlam praticamente todo o mercado de crédito no Brasil, praticam juros abusivos e assim mantem suas margens de lucro e rentabilidade mesmo em momentos de crise, como a que vemos no país”, ponderou o economista.
Bancos ganham sempre
Segundo reportagem da Folha de S.Paulo, o crescimento da receita dos bancos também pode ser vista em outros critérios utilizados pelo Banco Central para apurar o custo de crédito.
O Indicador de Custo do Crédito (ICC), utilizada para detalhar como a taxa de juro cobrada do consumidor paga despesas e impostos e gera receita para o banco, ficou praticamente estável em 2019 no período (-0,1 ponto percentual). Como houve a queda no custo de captação, o spread do ICC avançou de 13,7 pontos percentuais para 14,5 pontos percentuais. A alta ocorreu tanto nos empréstimos a pessoas físicas quanto jurídicas.
Neste caso, os bancos alegam que o aumento se deve por necessidade de cobrir eventuais calotes. Porém, a inadimplência acima de 90 dias permaneceu estável em 2,9% na comparação entre dezembro de 2018 e 2019.
Júlio César Trigo, secretário geral do Sindicato dos Bancários de Catanduva e Região, acrescenta que o alto grau de concentração do setor financeiro também é um entrave para o crescimento da economia, na medida em que atua com capacidade de impor aos consumidores preços abusivos, em um mercado onde apenas cinco empresas concentram quase 90% do crédito disponível.
"A especulação que se faz no mercado financeiro e as elevadas taxas travam os três motores da economia: consumo das famílias, investimento das empresas e do governo. Na teoria, a taxa básica de juros da economia deve servir de parâmetro para os bancos definirem a política de juros. Ou seja, se a Selic cai, as tarifas deveriam reduzir automaticamente. Mas, os bancos ignoram. A cobrança é tão alta que chega a ser um crime contra os consumidores", ressalta o dirigente.
SINDICALIZE-SE
MAIS NOTÍCIAS
- COP31: Lula retorna com mais de R$ 50 bi para o Brasil, mas investimentos continuam como principal desafio das conferências
- Lula assina decreto que regulamenta fim da escala 6x1 e implementação da jornada 5x2
- Após cobrança do movimento sindical, Caixa sinaliza retomada das negociações
- Começa hoje: chegou a hora de votar por você e pela Cassi!
- Previ permite suspensão de até três prestações do Empréstimo Simples
- Consciência Negra: luta antirracista exige inclusão, igualdade de oportunidades e representatividade no sistema financeiro
- Paternidade e Maternidade com Relações Compartilhadas: Inscreva-se para a turma de dezembro
- COP31: ações contra desmatamento não serão efetivas sem garantia da transição justa
- INSS cria nova chance de reverter negativa do Atestmed antes do recurso. Saiba o que fazer
- Bancários debatem cooperação com sindicatos da Suécia e Finlândia
- Caixa volta a cobrar valores indevidos do Saúde Caixa e pode estar descumprindo decisão do TST
- TST extingue ação sobre RH 151 da Caixa sem julgar direito à incorporação de função
- Contraf-CUT cobra do Banco do Brasil adequação dos prazos para certificações ANBIMA
- Esporte e parceria sindical marcam participação do Sindicato no Torneio de Beach Tennis dos Bancários de Araraquara
- Caixa lucra R$ 10,9 bi até setembro, mas reduz quadro de empregados enquanto amplia número de clientes